


В 2026 году вместо примитивных схем «ваш родственник в ДТП» все чаще фиксируются случаи подмены номеров в сочетании с глубокими фейками и фишингом. При этом во многих семьях не принято говорить о цифровой безопасности или влиянии мошенников. Как выстроить защиту дома, а также рассказать о проблеме близким, редакция АБН24 обсудила с экспертами.
Иллюзия неуязвимости и цена молчания
Первое, что необходимо признать: цифровой мошенник охотится не столько за определенным возрастом, сколько за психологическими уязвимостями. Психолог Родион Чепалов выделил четыре условных типа жертв, на которые нацелены атаки. Тревожный человек боится потерять деньги, доверчивый склонен верить авторитетам, «спасатель» торопится помочь близким в беде, а «охотник за выгодой» надеется получить необычайную прибыль.
Суть атаки часто опирается на известный в социальной психологии эффект авторитета, исследованный Стэнли Милгрэмом: человек склонен подчиняться тому, кого воспринимает как представителя влиятельной организации. Современные нейросети лишь усиливают этот эффект, позволяя мошенникам виртуозно имитировать голос родственника или начальника.
При этом демографическая картина обманчива. Формально наиболее уязвимыми группами остаются граждане старшего возраста и несовершеннолетние. Однако, как отметила доцент Финансового университета при правительстве РФ Эльвира Рамазанова, реально жертвой становится вся семья:
«Пожилой человек теряет деньги, ребенок сливает доступ к родительскому аккаунту, а «промежуточным звеном» оказывается взрослый, который дал код или не проверил настройки. Мошенник бьет не по одному, а по слабому звену семейной сети».
«У детей приманкой может быть игровой подарок, у взрослого — сообщение о рабочей задаче, у пожилого родственника — звонок о спасении накоплений. При этом частоту обмана и размер ущерба важно различать. Например, в опросе Банка России за 2025 год пенсионеры составляли наибольшую долю среди потерявших более миллиона рублей. Это не означает, что они чаще всех становятся жертвами», — добавил генеральный директор и основатель AiHummer Леон Сокиркин.
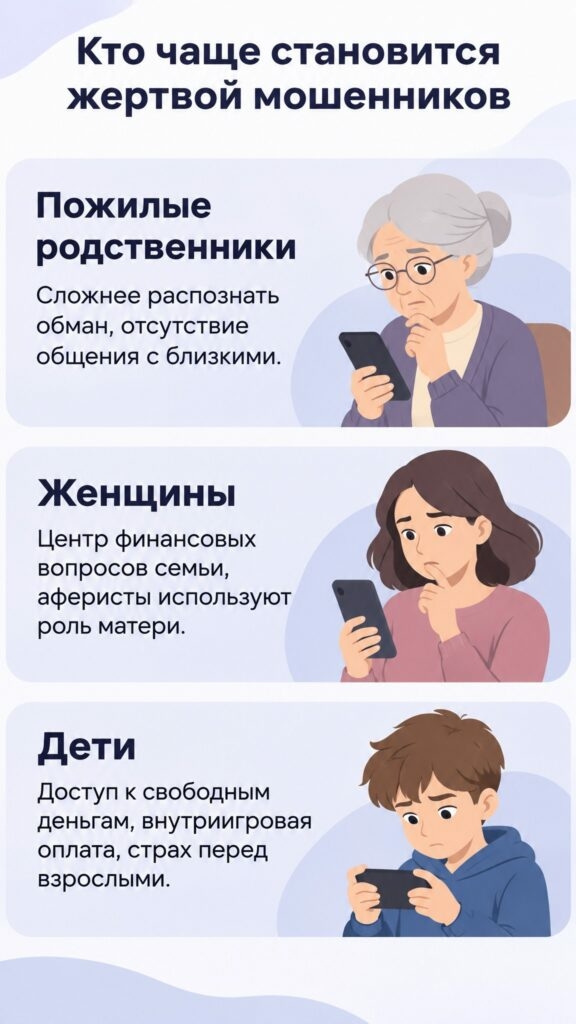
Это не означает, что они чаще всех становятся жертвами вообще, но именно их сбережения часто оказываются наиболее внушительными, а сопротивление социальной инженерии — сниженным из-за дефицита времени на проверку информации и страха перед мнимыми представителями полиции или Социального фонда.
В то же время основатель INSYTE Electronics Сергей Грибанов указал на тревожный тренд:
«Пожилые родители верят звонку «из банка» или «из полиции», потому что привыкли доверять официальному тону. Подростки отдают код из СМС за игровую валюту или «приз» в розыгрыше. По моим наблюдениям, все чаще попадаются люди 30–50 лет. Они уверены, что их не проведут, много платят онлайн и реагируют на сообщение от «начальника» или ссылку на фальшивую доставку на бегу, между делами. Мошенник бьет по самому уставшему и занятому человеку в семье».
Почему же семьи редко обсуждают цифровую безопасность заранее? Причины лежат в плоскости бытовых и психологических барьеров. Деньги остаются деликатной темой. Подростки боятся наказания за ошибку, пожилые родственники стыдятся показаться беспомощными или отсталыми, а взрослые дети боятся обидеть родителей намеком на их доверчивость. Добавляется иллюзия неуязвимости: «Уж меня-то точно не обманут!». В результате предметное обсуждение правил безопасности начинается уже постфактум, когда деньги списаны со счета или взломана учетная запись на «Госуслугах». Как справедливо заметил основатель Zinin.ai Тим Зинин, о цифровой и финансовой гигиене в семьях молчат, потому что такой разговор звучит как упрек. Каждый в семье уверен, что его самого обмануть трудно, и откладывает разговор до первого странного звонка.
Правила домашней защиты: от кодового слова до «второй руки»
Минимизировать риски для всей семьи помогает соблюдение базовой цифровой дисциплины, которая должна стать такой же будничной привычкой, как запирание входной двери на ключ. Разговор об этом нужно вести без лекций и обвинений, опираясь на чужие истории из новостей как на нейтральный повод для выработки собственных правил.
Фундаментом защиты является семейный договор. Тим Зинин рекомендовал собрать базовые правила в короткий свод: семья придумывает кодовое слово, которое знают только свои, и спрашивает его при любой просьбе о деньгах. Если знакомый голос просит перевести деньги, следует кладем трубку и перезвонить на номер из контактов, поскольку номер на экране мошенники тоже могут подделать. Перед срочным переводом необходимо брать паузу, так как срочность мошенник создает специально, чтобы человек перестал думать.
Эту мысль развивает Родион Чепалов, предлагая ввести семейное правило «Никаких срочных переводов без проверки»:
«Если якобы дочь звонит матери и просит срочно отправить деньги, нужно прервать разговор и самостоятельно связаться с дочерью по сохраненному номеру. Можно договориться о секретной семейной фразе, но не считать ее единственной защитой. Детям полезно объяснять мошенничество через игровые ситуации: например, незнакомец предлагает бесплатные монеты за пароль от игрового аккаунта. Пожилым родственникам лучше не читать лекции, а репетировать конкретные действия».
Технический минимум не менее важен. Для каждого сервиса, особенно для электронной почты, мессенджеров и портала «Госуслуги», необходимо использовать отдельные сложные пароли и включать двухфакторную аутентификацию (2FA). Сергей Грибанов добавил критически важный аспект, о котором часто забывают: безопасность домашней сети. Заводской пароль роутера меняют сразу, а для гостей и умных устройств (IoT) делают отдельную сеть. Взломанная умная лампочка не должна вести злоумышленника к семейному фотоархиву или компьютеру, с которого осуществляется банковский доступ.
Особый подход требуется к защите пожилых родителей и детей. Здесь упор делается не на запреты, а на технические ограничения, которые сработают даже в том случае, если человек поддастся уговорам. Директор юридической компании «А.Лигал» Юрий Александров указал, что в рамках действующего регулирования платежных систем банки предоставляют возможность установить суточные лимиты на переводы и снятие наличных, а также подключить сервис «второй руки», когда крупную операцию должен подтвердить доверенный родственник. Дополнительно через портал «Госуслуги» целесообразно оформить самозапрет на выдачу потребительских кредитов и запрет на регистрацию сделок с недвижимостью без личного участия собственника.
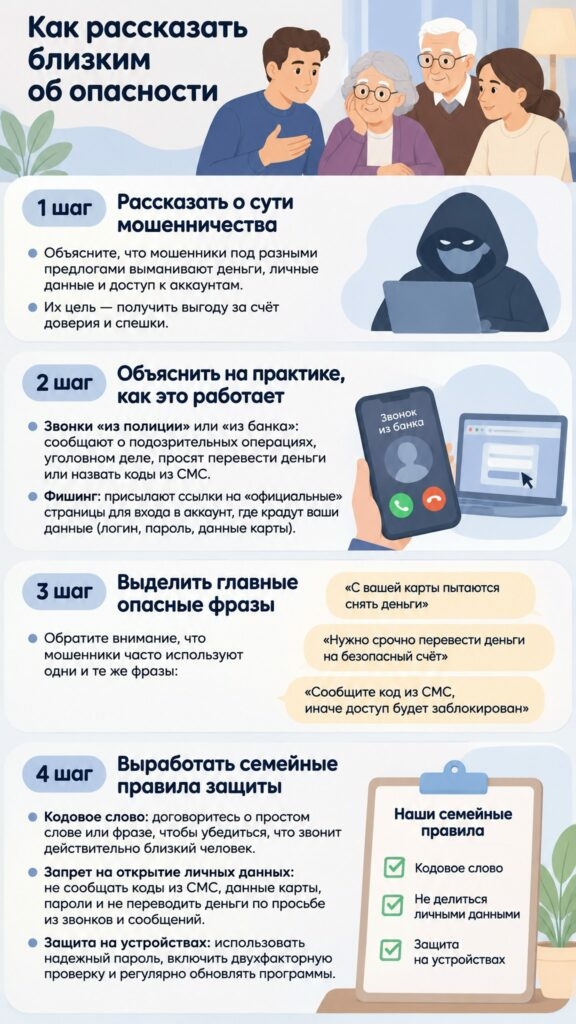
Сергей Грибанов уточняет, что закон позволяет использовать механизм «второй руки» для подтверждения крупных операций в банке, и эта норма активно применяется с осени 2025 года. Для детей разумным решением становится выпуск отдельной детской карты с небольшим остатком, не привязанной к основным счетам родителей, в сочетании с регулярным разбором актуальных схем обмана. Ребенок должен знать, что за рассказ о странном сообщении его не накажут. Родительский контроль полезен лет до 10–12, дальше важнее, чтобы ребенок сам понимал, что «бесплатно» в сети обычно стоит денег.
Эльвира Рамазанова заметила: с детьми важен не запрет, а разбор схем, а с пожилыми не лекция, а настройка. Главное — стать тем человеком, кому позвонят первым, когда страшно, а не тем, кто скажет «я же говорил».
Алгоритм действий при инциденте: правовые механизмы и скорость реакции
Несмотря на все превентивные меры, свести ущерб к нулю невозможно: мошенники меняют сценарии быстрее, чем мы к ним привыкаем. Если перевод уже ушел или данные скомпрометированы, порядок действий зависит от скорости реакции потерпевшего, что прямо связано с положениями статьи 9 Федерального закона от 27.06.2011 № 161-ФЗ «О национальной платежной системе».
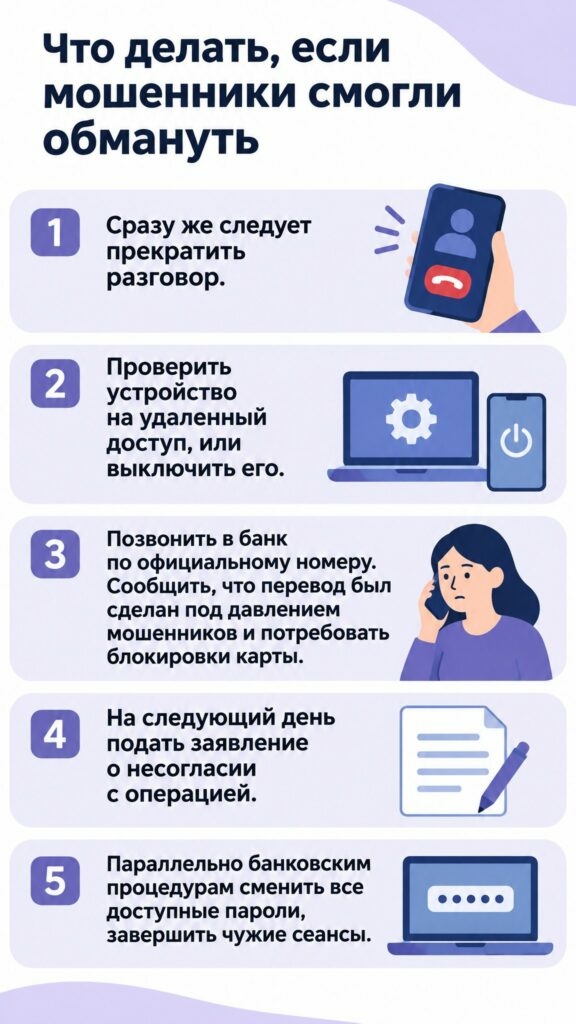
Алгоритм должен быть отработан до автоматизма. Во-первых, необходимо немедленно прекратить контакт с подозрительным собеседником и не устанавливать никакие программы по его указанию. Если есть подозрение на удаленный доступ, устройство следует немедленно отключить от интернета.
Во-вторых, нужно позвонить в банк по номеру, указанному на обратной стороне карты (ни в коем случае не по номеру, присланному в СМС или диктуемому звонящим), сообщить, что перевод сделан под обманом, и потребовать блокировки карты и доступа в приложение. Чем раньше банк узнает о переводе, тем больше шансов задержать деньги на счете получателя до их вывода.
В-третьих, не позднее следующего дня после получения уведомления о списании в банк подается письменное заявление о несогласии с операцией. Юрий Александров делает на этом категоричный акцент: без этого документа впоследствии невозможно требовать от кредитной организации возмещения ущерба, даже если банк допустил перевод на счет из базы подозрительных реквизитов.
Параллельно с банковскими процедурами необходимо обезопасить цифровую идентичность. Меняются пароли от банка, почты, мессенджеров и «Госуслуг» с безопасного, проверенного устройства. Завершаются все чужие сеансы. Если доступ к «Госуслугам» был утрачен, в Санкт-Петербурге его целесообразно восстанавливать через личные визиты в центры МФЦ, где сотрудники помогут подтвердить личность и сбросить настройки безопасности.
Далее необходимо запросить отчет в бюро кредитных историй для проверки наличия новых заявок на займы, которые мошенники могли оформить на имя жертвы. Все доказательства — скриншоты переписки, номера звонивших, чеки и детали операций — сохраняются для подачи заявления в полицию для возбуждения уголовного дела по статье 159 или 159.3 Уголовного кодекса РФ.
Как отмечают эксперты, универсального способа гарантировать полную неприкосновенность средств не существует, но заранее согласованные правила проверки, технические ограничения и понятный порядок действий в кризисной ситуации помогают не только уменьшить вероятность обмана, но и психологически подготовить всех членов семьи к возможным угрозам.
В условиях, когда искусственный интеллект стирает грань между реальностью и подделкой, главной защитой остается не слепое доверие к технологиям, а выстроенная внутри семьи культура взаимной поддержки, где признание в ошибке не карается, а становится поводом для быстрого и совместного решения проблемы. Замок на двери ставят до кражи, и с цифровой защитой необходимо поступать точно так же.
Проект реализован на средства гранта Санкт-Петербурга.
